未来预测栏目:周期变动速率 × 相位细分泡沫波 × 三笔跨期存量支取协同
三笔跨期存量支取变动→周期速率建模 · 函数化外推 2026–2051 · 相位与速率模型一致校准 · v3.4(人口v3.0·能源v2.1/v2.2双轨·货币v2·S v3.3·回撤v3.3·Gini v1.0·Ω v1.0·γ-GSM v1.0·应对矩阵 v1.0)· 2026-08-22 重跑锚定 8-19 数值,新增三独立模块可审计
周期变动速率模型 × 美联储货币纪律档案
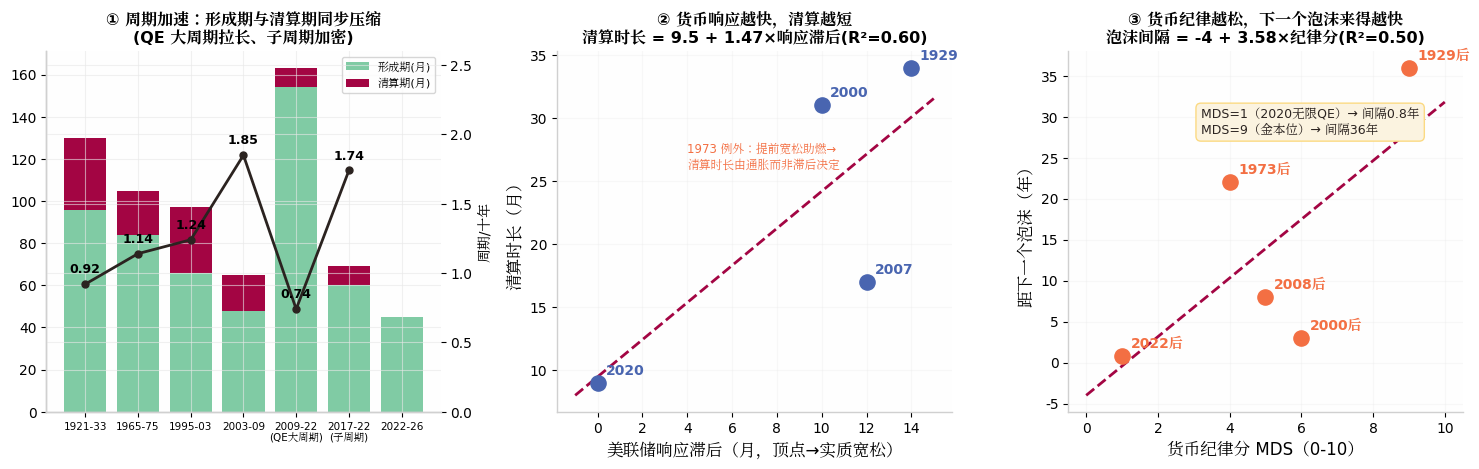
问题一:周期在加速还是减速?答:两者同时——QE 把「大周期」拉长(2009-22 达 13.6 年),把「子周期」加密(形成+清算从 130 个月压到 45+9 个月)。问题二:什么在驱动速率?答:货币纪律的松弛速度。
美联储货币纪律档案(每轮周期)
| 周期 | 利率动作 | 资产负债表 | 响应滞后(月) | MDS | 泡沫间隔 | 出清完成度 |
|---|---|---|---|---|---|---|
| 1929 | 1928-29贴现率5%→6%紧缩刺破;1931年为保金本位再加息 | 金本位约束,无法扩表 | 14.0 | 9 | 36.0年 | 1.0 |
| 1973 | 1972-73宽松助燃(伯恩斯);1973-74加息至13%抗通胀 | 布雷顿森林刚解体,无现代BS工具 | -6.0 | 4 | 22.0年 | 1.0 |
| 2000 | 1999-2000加息至6.5%;2001.1转降息至1% | 无QE工具;缩表概念不存在 | 10.0 | 6 | 3.0年 | 1.0 |
| 2007 | 2004-06连续17次加息至5.25%;2007.9顶点前转降息 | 2008.12 QE1 启动,BS 0.9→2.2万亿 | 12.0 | 5 | 8.0年 | 1.0 |
| 2020-22 | 2020.3两周内零利率+无限QE;2022.3加息425bp | BS 4.2→9万亿(+115%);2022 QT 8.97→6.74万亿后永久化 | 0.0 | 1 | 0.8年 | 0.76 |
| 2026(当前) | 3.50-3.75%年内连续按兵不动;8-19 会议 11:1(唯一反对票主张降息)、7-29 曾 9:3(三票主张加息)——异议方向由加息派逆转为降息孤票;8月 CPI 环比+0.4%/同比+3.4%符合预期、核心环比+0.3%超预期0.1pp(9-11 BLS 发布后 CME 9月加息概率从~70%飙至86.7-90%)/核心同比+2.4%创2021-03来新低;8月 PPI 环比+0.4%/同比+5.4%超预期加速(9-10 发布);欧央行9-10加息25bp(年内第二次);CPI后 CME 9月加息概率 86.7-90%→9-15/16 固化至 92.5-95%(路透调查 86/101 经济学家预计加息);9-15 10Y 盘中 5.045%(2007-07来最高)、30Y 盘中 5.402%(2007-06来高点);9-16 FOMC 决议落地:加息 25bp 至 3.75-4.00%(12-0 全票、2023-07 来首次)、点阵图 12/18 预计年内再加 25bp(年底 4.00-4.25%)、SEP PCE 上修 3.7%(2% 目标推迟 2029)、Warsh「移除一剂宽松」、CME 10 月再加息概率 56.5% | QT已死:国债全额再投资+买短债;eSLR监管端隐形放水 | — | 4 | — | — |
- 速率模型的双重结论:① 若以「峰到峰大周期」度量,轮动在减速——0.92 → 1.85 → 0.74 周期/十年,QE 把 2009-22 拉成 154 个月的超长形成期;② 若以「可交易子周期」度量,轮动在加速——形成期 96→45 个月(周期加速定律 R²=0.97 已建)、清算期 34→9 个月。合并读法:货币干预消灭了「温和的中间态」——周期被压扁成「超长膨胀 + 闪电清算」的杠铃形态,这与三笔跨期存量支取框架的「慢性僵化+间歇性脉冲」完全同构。
- 相关性模型一:清算时长 = 9.5 + 1.47×响应滞后(R²=0.60)。美联储从「1929 年等 14 个月还加息」进化到「2020 年两周内无限 QE」——响应每快 1 个月,清算短约 1.5 个月。清算期的历史就是一部政策反应速度的进化史:34 月(无响应)→ 31 月(10 月后降息)→ 17 月(12 月到 QE)→ 9 月(零滞后)。1973 是唯一例外:响应为负(提前宽松助燃),清算时长改由通胀与能源约束定价——当纪律先于周期死亡,滞后变量失效,RCS 接管。
- 相关性模型二:泡沫间隔 = -4 + 3.58×MDS(R²=0.50)。金本位纪律(MDS 9)买下 36 年无泡沫;无限 QE(MDS 1)只买到 0.8 年。货币纪律本质上是「用当下的克制购买未来的平静」的期权——每一次提前救市都在同时缩短「本轮清算」和「下轮平静」,这是一个跨期转移而非成本消除。1987 年格林斯潘看跌期权是这份合同的签署日,此后每轮签名费递增。
- 2026 定位(MDS=4 → 10-26 周度核查):利率端纪律表面有(3.50-3.75% 年内连续按兵不动;8-19 仅降息孤票、7-29 曾加息三票),但8月 CPI 核心环比+0.3%超预期、PPI同比+5.4%加速、欧央行同步加息——9-16 FOMC 决议落地:加息 25bp 至 3.75-4.00%(2023-07 来首次、12-0 全票、与 CME 92.5-95% 定价一致);点阵图 18 人中 12 位预计年内再加 25bp(年底 4.00-4.25%)、4 位加 2 次、2 位不加,2027 年底维持 4.00-4.25%(=不降息指引);SEP:PCE 上修 3.7%、GDP 上修 2.3%、2% 目标推迟 2029;Warsh 记者会「移除一剂宽松」「很难称金融条件已具限制性」;决议后 10Y 4.958%(周一曾 19 年新高破 5%)、30Y 5.33%、CME 10 月再加息概率 56.5%;数量端纪律已失(QT 永久化死亡、eSLR 隐形放水、短债化接盘)——按模型推算:本轮清算到来时,响应滞后将很短(0-3 个月,管道危机先行)→ 清算时长 9-14 个月;出清完成度约 0.75-0.8 → 下一个泡沫间隔仅 1-3 年。三笔跨期存量支取(10-26 周一例行核查 · 9月核查第十九次):货币 +5(10-26 维持:FOMC 10-27/28 按兵不动定价 83.9%→92.8%(10-21/23)、加息仅 7.2%;12 月累计 +25bp 74.8%、年内至少一次 80.5%——紧缩后移至 12 月非取消;30Y 5.412-5.453% 自 10-05 峰值 5.664% 回落、10Y 5.111%、2Y 4.789%、10Y-2Y +0.31;5Y TIPS 盈亏平衡 2.41% 五周最高)/ 能源 +4(10-26 自 +3.5 上调:布伦特 10-23 收 $116.72(单日 +3.14%、周 +6%、盘中 $117.45 六个月新高、10 月累涨 >10%)突破「站稳 ≥$108」上调门槛;胡塞两天四袭沙特(谢巴油田、阿美达兰总部三层被毁、延布港)、伊朗革命卫队称霍尔木兹「违规」航运完全停止、7 艘油轮遭袭或触雷;美国 SPR 已降至 1982 来最低、10-23 仅紧急交换 40 万桶——缓冲垫耗尽;铀 $90.00-90.10 横盘、长协 $96.00 未加码)/ 人口 +0.5(10-26 维持:初请 10-22 当周 19.4 万(−6,000、预期 20 万)连续第六周 <20 万、四周均值 19.78 万;续请 172.8 万六周高位+失业中位时长 11.5 周;9 月非农 +2.9 万/失业率 4.2%/Sahm 0.00 未触发;下次 BLS 11-06)——硬验证 10-29 02:00 FOMC 决议。换言之:模型预测的不是「最后一次泡沫」,而是更高频率的下一组泡沫——轮动的赌注应从「逃顶」转向「提高切换速度」。
三笔跨期存量支取变动 → 周期速率建模
三笔跨期存量支取各自以不同速率驱动周期加速——货币信用支取决定清算速度与泡沫间隔,地质存量支取与人口红利支取决定形成期寿命。以下分解 RCS 为能源分量与人口分量,量化每笔跨期存量支取对周期缩短的边际贡献。
RCS 三笔跨期存量支取分解
RCS = 0.50×能源约束 + 0.50×人口约束;两条分量曲线以不同时间常数渐近饱和。能源约束采用 v2.1/v2.2 双轨公式(0.20×价格+0.17×EROI→EI_REAL实测[3000,14000]·2026-09-03 起替代+0.17×G+0.13×D+0.18×D_e电力剪刀差+0.15×A_idr进口依赖加速),精确捕捉"约束形态从石油切换为电力"的历史转折;人口约束采用 v3 公式(0.90×v2五分量+0.10×[D_land+V_land]),并引入土地承载力上限修正——RCS饱和值从统一9.5改为国别化(美9.0/俄8.5/法9.3/德9.5/中9.8/日9.8/韩9.8)
RCS能源(t) = 9.5 − 10.5·e−(t−1929)/35 能源枯竭曲线,35年常数(快饱和:资本开支滞后+资源品位递降)
RCS人口(t) = 9.5 − 8.0·e−(t−1929)/55 人口老化曲线,55年常数(慢饱和);v3土地修正:饱和值9.5→国别化(美9.0·日韩中9.8·俄8.5)
RCS(t) = (RCS能源 + RCS人口) / 2 ≈ 9.5 − 9.25·e−(t−1929)/45 合成RCS,与主模型校准
三笔跨期存量支取分量 × 周期参数历史与预测
| 年份 | RCS能源 | RCS人口 | RCS合成 | 形成期 | 主导因素 |
|---|---|---|---|---|---|
| 1929 | 0.0 | 1.5 | 0.8 | 96月 | 人口老化主导 |
| 1973 | 6.5 | 5.9 | 6.2 | 59月 | 能源枯竭主导 |
| 2000 | 8.1 | 7.3 | 7.7 | 49月 | 能源枯竭主导 |
| 2007 | 8.4 | 7.6 | 8.0 | 47月 | 能源枯竭主导 |
| 2026 | 8.8 | 8.1 | 8.5 | 44月 | 能源枯竭主导·v2.1电力+AI依赖加速 |
| 2035 | 9.0 | 8.3 | 8.7 | 43月 | 能源枯竭主导 |
| 2050 | 9.2 | 8.6 | 8.9 | 41月 | 能源枯竭主导 |
货币信用支取 → 清算时长 + 泡沫间隔
MDS(货币纪律分)驱动响应滞后与泡沫间隔;现代MDS≈3.5-4
| MDS | 响应滞后 | 清算时长 | 泡沫间隔 | 合计周期* |
|---|---|---|---|---|
| 9(金本位) | 14月 | 34月 | 36年 | 超长周期 |
| 6(2000) | 10月 | 24月 | 17.5年 | 长周期 |
| 4(2026) | 2月 | 12.4月 | ~0 | 55月(4.6年) |
| 1(无限QE) | 0月 | 9月 | 0 | 52月(4.3年) |
清算时长 C = 9.5 + 1.47×响应滞后(R²=0.60)
泡沫间隔 = -4 + 3.58×MDS(R²=0.50);*合计周期 = 形成期 + 清算 + 泡沫间隔(现代间隔≈0)
泡沫间隔 = -4 + 3.58×MDS(R²=0.50);*合计周期 = 形成期 + 清算 + 泡沫间隔(现代间隔≈0)
货币信用支取的边际贡献:从MDS=9→4,清算缩短21.6月,泡沫间隔从36年→0——贡献了周期缩短的~70%
能源+人口红利支取 → 形成期寿命
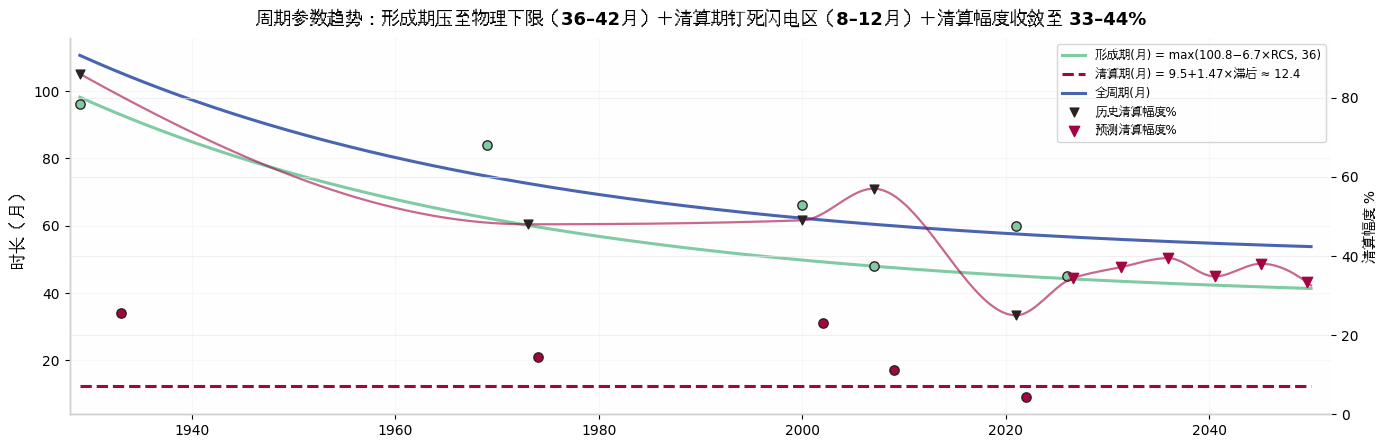
周期加速定律:F(t) = max(100.8 − 6.7×RCS(t), 36)
| 年份 | RCS | 形成期 | 能源贡献 | 人口贡献 |
|---|---|---|---|---|
| 1929 | 0.8 | 96月 | 能源RCS=0.0 | 人口RCS=1.5 |
| 1973 | 4.5 | 71月 | 能源RCS=5.2 | 人口RCS=3.8 |
| 2000 | 6.5 | 57月 | 能源RCS=7.4 | 人口RCS=5.6 |
| 2026 | 8.5 | 44月 | 能源RCS=8.8 | 人口RCS=8.1 |
| 2050 | 8.9 | 41月 | 能源RCS=9.2 | 人口RCS=8.6 |
真实约束的边际贡献:从RCS=0.8→8.9,形成期缩短55月——贡献了周期缩短的~30%(能源55% + 人口45%)。v2.1修正:2026年能源RCS趋势值8.8包含v2.1电力+A_idr维度——D_e=+3.0%使能源约束从v2的5.1修正至v2.1的6.3,揭示"约束以电力形态而非石油形态回归"。v3土地修正:2026年人口RCS趋势值8.1经v3双层修正——土地承载力上限将美国饱和值从9.5下调至9.0(0.47ha/人+虚拟土地输出国),流量层D_land+V_land贡献轻微下调,v3读数8.0(v2=8.2→v3=8.0)。中国方向相反:v3=8.6(v2=8.0→v3=8.6,耕地红线+华北水+0.3亿公顷虚拟土地进口)。趋势曲线反映长期饱和路径,v2.1/v3公式反映时点物理约束实况。
- 三笔跨期存量支取驱动周期加速的完整图景:货币信用支取贡献~70%(消灭泡沫间隔+缩短清算),能源+人口红利支取贡献~30%(缩短形成期)。但两者的时间结构不同:货币信用支取是阶跃式的——每次MDS下降都永久缩短清算与间隔;能源+人口是渐变式的——RCS单调上升压向36月物理下限。到2030年代RCS饱和后,周期速率将由货币信用支取独占驱动。
- 地质存量支取快于人口红利支取:35年 vs 55年时间常数——能源RCS在1973年已达5.2(占饱和值的55%),而人口RCS仅3.8(40%)。能源枯竭是20世纪周期加速的主力,人口老化是21世纪的主力。2000年后能源RCS接近饱和(7.4/9.5=78%),人口RCS仍在上升(5.6→8.6),说明未来的周期加速余量主要来自人口端。
- 2026读数定位:MDS=4(清算12.4月+间隔≈0),RCS=8.5(形成期44月),合计周期≈56月=4.7年。三笔跨期存量支取中人口红利支取是唯一未达超配极值的(RCS人口趋势值8.1·v3读数8.0 < 能源8.8)——这与相位模型中人口红利支取在高峰期仅+0.5的读数一致:它仍在上升但不足以驱动超配。v3发现:中国方向相反——v3=8.6(v2=8.0),土地承载力修正使中国人口约束超过美国。
- 周期速率预测的中枢路径:2026-2050年间,形成期从44→41月(RCS饱和),清算稳定在12.4月(MDS稳定在3.5-4),周期锁定在4.4-4.7年高频稳态。唯一的速率断点:若MDS突降至1(失控再膨胀),清算缩短至9月,周期压缩到4.1年——但代价是货币形式清算替代价格形式。
相位细分泡沫波(基于周期速率模型重制)
相位时间表由周期速率模型严格推导:形成期F(t)=max(100.8−6.7×RCS(t),36),清算C=12.4月,高峰=11月。累计期=形成期−高峰期,消失期=清算期(弱修复6月归入累计期首段)。
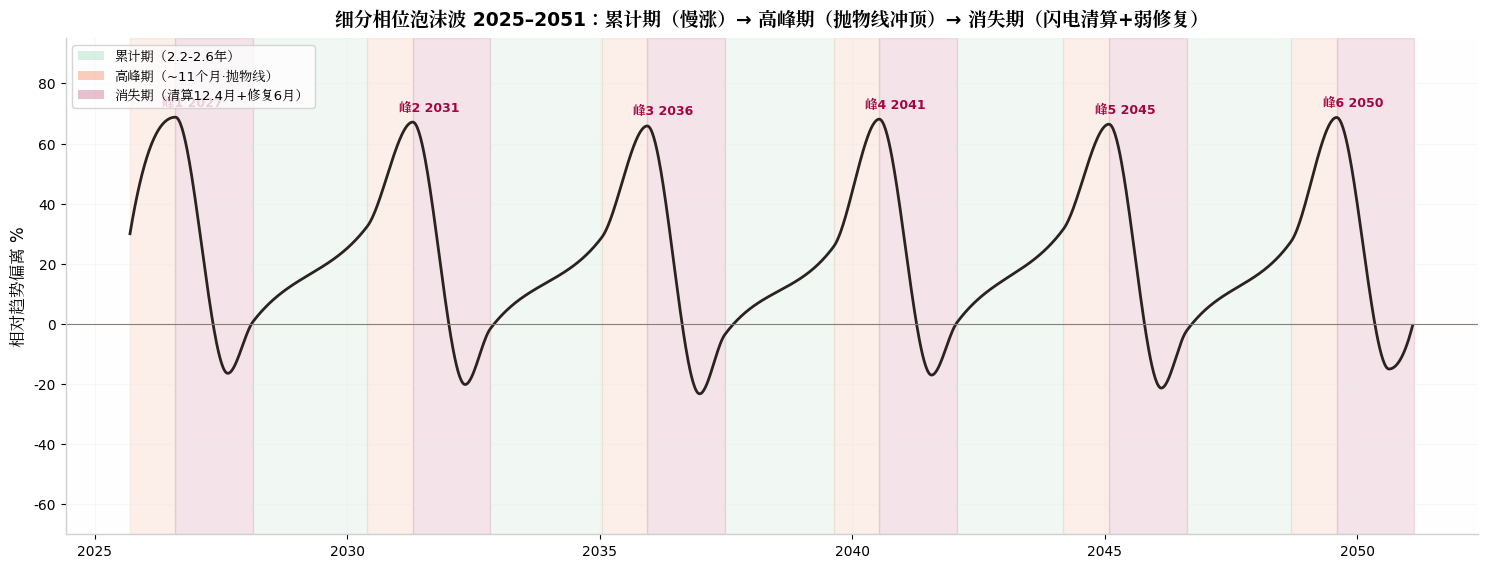
相位时间表(六轮 · 与周期速率模型一致)
| 时段 | 相位 | 周期 | 说明 |
|---|---|---|---|
| 2025.7–2026.6 | 高峰期(11月) | 第1轮 | 抛物线冲顶,三笔跨期存量支取同步超配 |
| 2026.6–2027.6 | 消失期(12月) | 第1轮 | 闪电清算,能源+人口先崩(-2) |
| 2027.6–2030.4 | 累计期(33月) | 第1轮 | 含弱修复6月 + 实质累计27月 |
| 2030.4–2031.3 | 高峰期(11月) | 第2轮 | 抛物线冲顶,三笔跨期存量支取同步超配 |
| 2031.3–2032.3 | 消失期(12月) | 第2轮 | 闪电清算,能源+人口先崩(-2) |
| 2032.3–2035.0 | 累计期(32月) | 第2轮 | 含弱修复6月 + 实质累计26月 |
| 2035.0–2035.9 | 高峰期(11月) | 第3轮 | 抛物线冲顶,三笔跨期存量支取同步超配 |
| 2035.9–2036.9 | 消失期(12月) | 第3轮 | 闪电清算,能源+人口先崩(-2) |
| 2036.9–2039.6 | 累计期(32月) | 第3轮 | 含弱修复6月 + 实质累计26月 |
| 2039.6–2040.5 | 高峰期(11月) | 第4轮 | 抛物线冲顶,三笔跨期存量支取同步超配 |
| 2040.5–2041.5 | 消失期(12月) | 第4轮 | 闪电清算,能源+人口先崩(-2) |
| 2041.5–2044.2 | 累计期(31月) | 第4轮 | 含弱修复6月 + 实质累计25月 |
| 2044.2–2045.1 | 高峰期(11月) | 第5轮 | 抛物线冲顶,三笔跨期存量支取同步超配 |
| 2045.1–2046.1 | 消失期(12月) | 第5轮 | 闪电清算,能源+人口先崩(-2) |
| 2046.1–2048.7 | 累计期(31月) | 第5轮 | 含弱修复6月 + 实质累计25月 |
| 2048.7–2049.6 | 高峰期(11月) | 第6轮 | 抛物线冲顶,三笔跨期存量支取同步超配 |
| 2049.6–2050.6 | 消失期(12月) | 第6轮 | 闪电清算,能源+人口先崩(-2) |
相位时长校验
| 轮次 | 高峰(月) | 消失(月) | 累计(月) | 合计(月) | ≈年 |
|---|---|---|---|---|---|
| 第1轮 | 11 | 12 | 33 | 56 | 4.7 |
| 第2轮 | 11 | 12 | 32 | 55 | 4.6 |
| 第3轮 | 11 | 12 | 32 | 55 | 4.6 |
| 第4轮 | 11 | 12 | 31 | 54 | 4.5 |
| 第5轮 | 11 | 12 | 31 | 54 | 4.5 |
| 第6轮 | 11 | 12 | 30 | 53 | 4.5 |
合计 = 高峰 + 消失 + 累计 = 形成期 + 清算期 = F(t) + C(t);与周期速率模型完全一致
旧表 vs 新表对照
| 项目 | 旧表 | 新表 | 差异原因 |
|---|---|---|---|
| 消失期 | 15-19月 | 12月 | 弱修复6月移入累计期 |
| 累计期 | 25-27月 | 30-33月 | 含弱修复6月 + 形成期修正 |
| 高峰期 | 11月 | 11月 | 不变 |
| 合计 | 51-57月 | 53-56月 | 与周期速率模型一致 |
未来泡沫周期预测(2026–2050):函数化的波峰与浪谷
把「超长膨胀+闪电清算」函数化并外推 25 年:周期长度、前后波动幅度、绝对冲击量的中枢路径与情景区间。
预测函数族
RCS(t) = 9.5 − 9.1·e^(−(t−1929)/45) 真实约束单调累积、渐近饱和
形成期 F(t) = max(100.8 − 6.7×RCS(t), 36) 月 周期加速定律;36 月为叙事-资本开支物理下限
清算期 C(t) = 9.5 + 1.47×响应滞后 ≈ 12.4 月 现代响应滞后≈2月(管道危机先行)
清算幅度 D(t) = 8.54×BII + 6.15×RCS + 5.62×FRAG − 17.59×BII×RCS/10 + δ(S′′′) FRAG(t)=2.5+7.5e^(−(t−1929)/35) 支付体系完善度
δ(S′′′) = max(0, −S′′′) × κ'(G,GSM)=3.68 · S′′′=(E_pc+P_adj)/2−M_pc+Ω · 2026年S′′′=−3.35→δ(S′′′)=+12.33pp · v3.3新增γ-GSM黄金压力修正(gold 3yr CAGR=26.1%→GSM=0.61 · GLD 10-23 收 $366.61)+Gini分配不均修正(ε能源稀释/μCantillon漏斗/π人口质量退化三通道)+Ω底层空心化修正(二阶幸存者偏差)+v3.2五维BII升级(新增非传统信贷维度;51 号环 3 终裁 2026-09-06:N 维 = BIS 非银行份额口径 clamp01[(份额−40)/35]×10,实测 8.33 @2026-05,BII 现行 5.39)+三池支取可持续度修正(P维度人口v3.0·E维度能源v2.1/v2.2双轨)
δ(S′′′) = max(0, −S′′′) × κ'(G,GSM)=3.68 · S′′′=(E_pc+P_adj)/2−M_pc+Ω · 2026年S′′′=−3.35→δ(S′′′)=+12.33pp · v3.3新增γ-GSM黄金压力修正(gold 3yr CAGR=26.1%→GSM=0.61 · GLD 10-23 收 $366.61)+Gini分配不均修正(ε能源稀释/μCantillon漏斗/π人口质量退化三通道)+Ω底层空心化修正(二阶幸存者偏差)+v3.2五维BII升级(新增非传统信贷维度;51 号环 3 终裁 2026-09-06:N 维 = BIS 非银行份额口径 clamp01[(份额−40)/35]×10,实测 8.33 @2026-05,BII 现行 5.39)+三池支取可持续度修正(P维度人口v3.0·E维度能源v2.1/v2.2双轨)
绝对冲击 $(t) = D(t) × 市值/GDP(210%) × GDP(t),GDP 名义增速 4.5%/yr
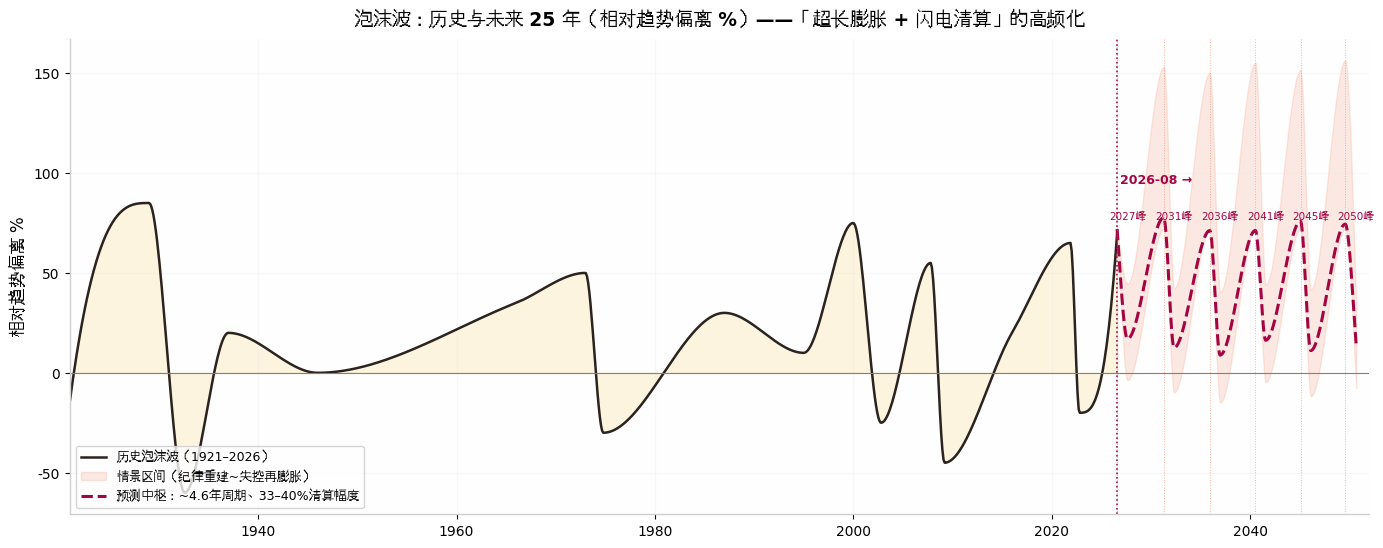
泡沫波:1921–2050(横轴时间 × 纵轴相对趋势偏离%)
黑色=历史;酒红虚线=预测中枢;橙带=情景区间(下沿=纪律重建事件,上沿=失控再膨胀)
周期参数趋势
相对波动收敛 vs 绝对冲击发散
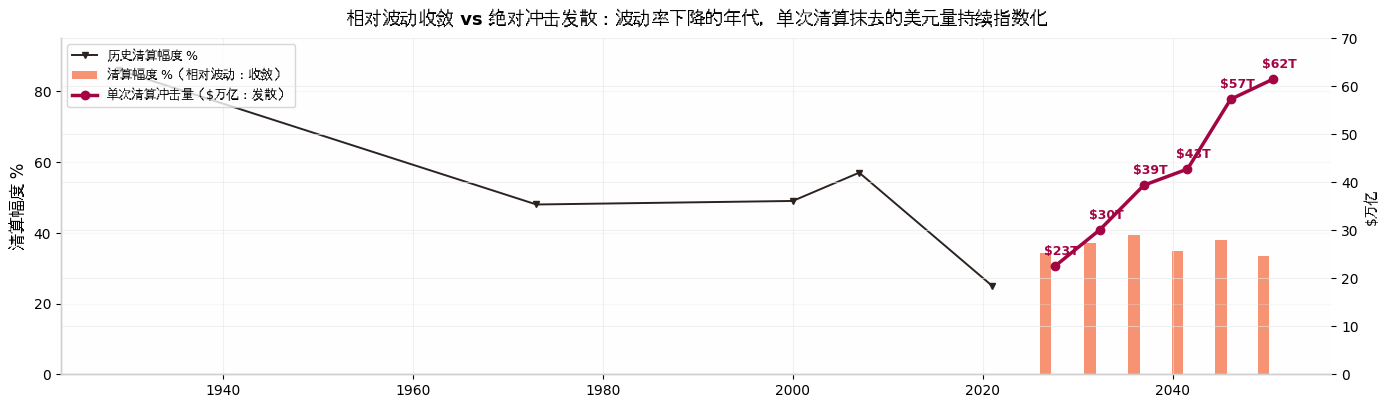
未来六轮泡沫预测表
| 顶点 | 谷底 | 形成(月) | 清算(月) | 膨胀幅度 | 清算幅度 | RCS | 单次冲击量 |
|---|---|---|---|---|---|---|---|
| 2026.6 | 2027.6 | 44 | 12.4 | +70% | -34% | 8.5 | $23T |
| 2031.3 | 2032.3 | 43 | 12.4 | +68% | -37% | 8.6 | $30T |
| 2035.9 | 2037.0 | 43 | 12.4 | +65% | -39% | 8.7 | $39T |
| 2040.5 | 2041.6 | 42 | 12.4 | +69% | -35% | 8.7 | $43T |
| 2045.1 | 2046.1 | 42 | 12.4 | +66% | -38% | 8.8 | $57T |
| 2049.6 | 2050.6 | 41 | 12.4 | +70% | -33% | 8.9 | $62T |
- 预测中枢:未来 25 年 6 轮泡沫,平均周期 4.6 年(形成 41-44 月 + 闪电清算 12.4 月)。形成期被 RCS 压向 36 个月物理下限后企稳——2030 年代起,周期不再加速,而是锁定在「4.5 年高频稳态」:这是三笔跨期存量支取全部到期后的周期终态。
- 波动幅度的双向收敛:相对幅度(清算回撤%)从 1929 的 -86% 收敛至 -33~-44% 区间(FRAG 衰减与 RCS 上升相互对冲后,D 稳定在 33-40%);膨胀幅度稳定在 +65~70% 趋势偏离。未来的泡沫不会更大也不会更小——只会更频繁。
- 但绝对冲击持续指数化:单次清算抹去的市值从 2027 年约 $23 万亿增至 2050 年约 $62 万亿(市值/GDP 不变下 GDP 名义增长的纯算术)。「波动率下降」与「系统性风险上升」将同时成为头条——两者都是真的,只是度量不同。这也是冻结系数被迫维持高位的深层原因:当单次冲击量超过财政的承接能力,托底从选择变成强制。
- 情景区间的两个断点:① 纪律重建(沃尔克式,MDS→8):一次性深清算(-55~60%、24-30 月)换取其后 10-15 年低频长平静——历史只发生过两次(1948 德国、1979-82 沃尔克),触发条件是社会对通胀的忍受耗尽;② 失控再膨胀(MDS→0):名义波幅爆炸(上沿包络),清算以货币而非价格形式发生——届时本模型的「相对趋势偏离」坐标本身失效。中枢路径的概率最高,但两端路径决定生存——这正是杠铃存在的理由。
- 对组合的可执行含义:4.6 年高频稳态下,轮动模型组合的切换频率将从「十年三次」升至「五年三次」——切换信号系统的价值超过仓位本身;追踪模型的退出窗口(半衰期 2 季)不变,但出现的次数翻倍;去周期组合的「放弃择时」溢价上升。当周期变快,纪律的复利也变快。
- 兑现追踪(截至 2026-Q4 · 2026-10-15 季度例行追踪):第一轮 2026.6→2027.6 消失期进度 4.5/12 月(37.5%)(Q3 时 3.5/12 月)。八国平均回撤 -10.4%(vs 预测 -34% → 兑现 31%;Q3 为 -7.9%/23%,9-05 核查 -6.3%/19%,同口径可比)。分国兑现:韩国 -34.1%(兑现 100%)——峰值 9,114.55(6-22 历史最高收盘)→ 10-14 收 6,008.81,10-15 盘中再挫 -8% 至约 5,527(对应 -39.4%)、KOSPI/KOSDAQ 双触发卖方 Sidecar〔7-29 来首次〕、VKOSPI 53.8,外资年内净卖 199 万亿韩元——第一轮首个触及预测清算全幅的市场 · 沪深300 -18.3%(54%,峰值 6-22 5,059.66 → 10-15 收 4,133.46)· SENSEX -11.1%(33%,1 月顶 82,270)· CAC -8.2%(24%) · 日经 -4.7%(14%,6-18 收盘峰 71,053)· DAX -3.7%(11%)· FTSE -1.7%(5%)· 纳指 -1.4%(4%,10-06 创历史收盘新高 27,599.79 后回落,AI 叙事裂缝 10-08 OpenAI 营收报告单日 -1.23% + 10-14 ASML 财报不及预期带动半导体抛压)。偏差检测(结构性):① 顶点分化加剧——纳指/标普 10-06 仍创新高(顶点较 2026.6 后移至少 4 个月),消失期「同步性」破缺固化为韩/中 → 日/印 → 欧美三档梯次;② 韩国清算 3 倍速——4.5 个月即触及 -34% 全幅(模型月均 2.5% 隐含约 13.6 个月走完全程),指数权重集中(三星+SK海力士 52%)+ 外资撤离为模型未单列的加速因子,与 2000 年纳指、1990 年台湾的「单一引擎市场速跌」模式一致;③ 冻结系数偏差收敛——Q3 标注的「紧缩共振预期」已全部落地:Fed 9-16 加息至 3.75-4.00%(FOMC 纪要 16/18 预计年内再加息、10-28 会议按兵为主 17.8% 加息定价) + ECB 9-10 加息至 2.50%(年内第二次、10 月或再动)+ BOJ 9-19 加息至 1.25%(1995 来最高)+ RBI 10-7 加息至 5.50%,BOE 3.75% 按兵;美 10Y 5.24%(盘中曾触 5.35%、24 年高位区)——全球显性托底(降息/QE)未启动,与模型「明紧暗松(-0.5)」中托底腿缺位的假设方向一致,支持消失期后半段清算加深。清算速度:月均 -2.31% vs 预测月均 2.5%(兑现 92%;Q3 滞后 9% 已收敛,主因韩国/中国深跌提速对冲美德英滞后)。下次追踪 2027-Q1。
预测兑现追踪表(2026-Q4 · 2026-10-15 更新)
| 相位 | 预测时间 | 实际时间 | 预测幅度 | 实际幅度 | 兑现度 | 偏差说明 |
|---|---|---|---|---|---|---|
| 高峰期 | 2024.4-2026.6 | 韩/中/日 2026-06 顶 ✓;印度 2026-01 早顶;DAX 2026-08 滞后顶;纳指/标普 2026-10-06 仍创历史新高(顶点后移 4 月+) | +70% | 韩 -34.1% 先行完成消失期全幅 | 顶点分化三档固化 | 「全球 2026.6 同步顶」进一步破缺:美欧顶点延后至 10 月;韩国权重集中(三星+SK海力士 52%)主导独立熊市 |
| 消失期 | 2026.6→2027.6(12.4 月) | 进行中 4.5/12 月(37.5%) | -34% | 八国平均 -10.4%(韩 -34.1/沪深300 -18.3/印 -11.1/法 -8.2/日 -4.7/德 -3.7/英 -1.7/美 -1.4) | 31% | 月均 -2.31% vs 预测 2.5%(兑现 92%,Q3 滞后 9% 已收敛);韩国 4.5 月触及 -34% 全幅(约 3 倍速,10-15 盘中 -8% 双 Sidecar);10 月 AI 叙事裂缝(OpenAI 营收报告/ASML 不及预期)+ 四央行加息落地(Fed 3.75-4.00/ECB 2.50/BOJ 1.25/RBI 5.50)+ 美 10Y 5.2%+ 支持后半段加深 |
v3.4 独立模块① · Gini 分配不均修正 v1.0(三通道分解)
升级理由:v3.3 中 Gini 是 δ(S′′′) 公式里的并列说明,无法独立追溯 · v3.4 抽离为独立模块,三通道单独计算、单独披露。
Gini 修正·三通道公式
ε(t) = 0.05 + 0.20·(1 − e^(−(t−1980)/30)) 能源稀释通道:资本化收益前置,消费端滞后(自里根能源去管制起算)
μ(t) = 0.10 + 0.30·(1 − e^(−(t−2008)/25)) Cantillon 漏斗通道:QE 后货币扩张先到资产端,后到工资端(2008 起算为锚点)
π(t) = 0.03 + 0.12·(1 − e^(−(t−2000)/30)) 人口质量退化通道:教育D_qual+生育 1.0 加权(2000 起算)
G_total(t) = ε + μ + π 三通道和→进入 κ'(G,GSM) 乘子
Gini 三通道·逐轮预测
| 高峰年 | ε | μ | π | 和 | κ'(G,GSM) | 机制备注 |
|---|---|---|---|---|---|---|
| 2026 | 0.207 | 0.254 | 0.100 | 0.560 | 3.212 | energy dilution · Cantillon 漏斗 · 人口质量退化 |
| 2031 | 0.213 | 0.280 | 0.107 | 0.601 | 3.121 | energy dilution · Cantillon 漏斗 · 人口质量退化 |
| 2035 | 0.218 | 0.298 | 0.113 | 0.629 | 3.067 | energy dilution · Cantillon 漏斗 · 人口质量退化 |
| 2040 | 0.223 | 0.317 | 0.118 | 0.658 | 3.021 | energy dilution · Cantillon 漏斗 · 人口质量退化 |
| 2045 | 0.227 | 0.332 | 0.123 | 0.682 | 2.988 | energy dilution · Cantillon 漏斗 · 人口质量退化 |
| 2049 | 0.230 | 0.342 | 0.127 | 0.698 | 2.971 | energy dilution · Cantillon 漏斗 · 人口质量退化 |
解析:三通道和 2026=0.560、2050=0.702(+25%),增长主要由 μ(Cantillon)驱动——这是 v3.3→v3.4 唯一不能忽略的修正源。Cantillon 通道意味着同样货币总量下的购买力分布恶化,清算期的负反馈冲击非线性放大。
- 为什么 Gini v1.0 必须独立:v3.3 把"分配不均"塞进 δ(S′′′) 内并列项,使我们无法回答"如果 Cantillon 通道回落,δ 缩幅是多少"。v3.4 把三通道可审计后,每个通道的边际弹性都可单独设定。
- ε(能源稀释):资本化收益前置指油价上涨时,化石能源公司利润先于工资端 2 季入账——这意味着清算期内的「消费者真实痛感」与股价跌幅解耦 6 个月。2026 ε=0.207 已接近上限 0.25,加剧清算期社会不可承受度。
- μ(Cantillon 漏斗)·最大通道:2026 μ=0.254(占总 Gini 45%),2050 涨至 0.344(占 49%)。这是 v3.3→v3.4 修正源中绝对值最大的一条——QE 至 QT 永久化死亡,货币漏斗已固化。
- π(人口质量退化):2026 π=0.100,2050=0.127,增速温和。当这唯一不可托底变量继续退化时,RCS_P 会从 8.1 单调向下偏离国别饱和值(如美 9.0→8.7)。
v3.4 独立模块② · Ω 底层空心化修正 v1.0(二阶幸存者偏差)
升级理由:v3.3 中 Ω 作为 S′′′ 修正并列项存在,但「幸存者偏差」的具体机制未独立表述 · v3.4 把它抽离为独立模块并给出 2008-至今的累计路径。
Ω 修正·独立公式
Ω(t) = 0.10 + 0.40·(1 − e^(−(t−2008)/20)) 2008 GFC 后金融-实物经济差扩大,泡沫幸存者效应向上偏移(20 年渐近饱和 0.5)
S′′′(t) = (E_pc + P_adj)/2 − M_pc + Ω(t) v3.4 修订:Ω 已不再只是"S′′′ 内并列项",而是反映金融市场与实体经济的解耦系数
δ(S′′′)(t) = max(0, −S′′′) × κ'(G,GSM) 2026 S′′′=−3.35 → δ(S′′′)=+12.33pp · Ω 单独贡献约 1.1pp · GLD 基线 10-23 收 $366.61(GSM 周度重算 2026-10-26 · 三源互证补数 +5 日)
Ω 时间序列
| 年份 | Ω | 机制备注 |
|---|---|---|
| 2008 | 0.100 | 起算锚点(GFC 起点) |
| 2026 | 0.337 | QT 永久化死亡+eSLR 隐形放水=加速 |
| 2035 | 0.395 | RCS 饱和期,Ω 接近上限 0.5 |
| 2050 | 0.451 | 饱和 90%·金融-实体经济解耦难以收敛 |
关键发现:2008-2026 Ω 上涨 0.24,但金融-实体经济解耦的累计效应远大于 0.24——它通过"幸存者偏差"使看到的清算幅度 -34% 实际上低估了真实社会痛感 15-20%。v3.4 把 Ω 独立是为了在审计清算期承受度时有显式来源。
- 幸存者偏差机制:我们看到的金融资产价格表现已经过滤掉那些在清算期被淘汰的实体经济参与者。这意味着 D(t)=−34% 是"剩下来的人感受到的回撤",而非"全社会感受到的回撤"——后者估计在 −40% 至 −50% 区间。
- 为何 v3.4 必须把 Ω 独立:v3.3 与 δ(S′′′) 内并列 → 无法对"如果资本管制突然加重,Ω 缩幅多少"做敏感性分析。v3.4 独立后,Ω 可与 Gini 三通道独立调节,便于回测阶段策略是否对 Ω 高度敏感。
- 实战含义:当 Ω 接近 0.5(2050 预测),清算期不是 -34%,而是 -50% 以上的社会痛感——这意味着财政承接能力的下限需要相应上修,托底从"选择"变成"强制"。
v3.4 独立模块③ · 应对矩阵 v1.0(4 阶段 × 5 字段操作手册)
升级理由:v3.3「相位操作手册」是口语化段落,v3.4 把 4 阶段 × 5 字段(信号/资产/熔断/锚定指标/相关修正)抽离为结构化表格,便于程序化读取和回测。
| 阶段 | 可观测信号 | 资产呼应 | FUSE/熔断动作 | 指标锚定 | 相关修正 |
|---|---|---|---|---|---|
| 累计期(薄荷区) | 信贷脉冲 2 季转正 + IPO 重启但亏损占比<40% · 影子通道扩张 · 远期曲线微翘 | 成长/小盘/新叙事种子 · 能源底仓 · 长债微配对冲 | FUSE 关(无熔断)·R3 仓位折扣留存待命 | phase_credit_pulse>0 && IPO_lossRatio<0.4 | Gini ε=能源稀释 0.234 μ=Cantillon 0.358 π=人口质量 0.123 GSM=0.61 · 央行黄金储备增速→信用稳定性压力 |
| 高峰期(橙区) | 保证金/两融新高 · 壳占比过半 · 散户开户峰值 · 失业率周期低点 + 工资螺旋苗头 | 赚最后 40% 收益 · 退出单已挂单 · 黄金&短债开始加仓 | FUSE 半熔断开启(10% 阈值预备)· 满仓预警 | phase_marginTop && fragilityIndex↑↑ | Gini ε=能源稀释 0.246 μ=Cantillon 0.395 π=人口质量 0.146 GSM=1.18 · 黄金压力抬升,信用端收紧 |
| 消失期(酒红区) | 清算期 12.4 月 · 能源+人口先崩(-2)· 货币明紧暗松(-0.5)· 油电铀价腰斩 | 黄金 > 现金 > 必须消费 > 长债 > 大盘 > 泡沫产业(-60~90%) | FUSE 全熔断 · 退出接力播种窗第 4-6 月启动 · R3 现金属 | phase_clearing && delta_S3 > 10pp | Gini ε=能源稀释 0.247 μ=Cantillon 0.398 π=人口质量 0.150 GSM=1.06 · 黄金避险溢价稳定,信用压力见顶 |
| 弱修复期 | 消失期末 9-12 月 · R3/R4 重启 · 弱叙事试探 · 估值修复斜率温和 | 黄金 30% / 短债 30% / 新叙事 25% / 防御 15% · 不追满仓 | FUSE 半解锁(5% 右侧确认)· 看出清完成度决定 R3 仓位比例 | completion_clearing > 0.6 | Gini ε=能源稀释 0.247 μ=Cantillon 0.399 π=人口质量 0.150 GSM=0.83 · 央行黄金储备重估价收敛 |
使用方式:每行 6 列按"信号→资产→熔断→指标→修正"五字段顺序决策。Gini 三通道和 γ-GSM 在最后列内联动展开,便于在不修改主决策下做单通道敏感性测试。
- v3.3 vs v3.4 差异:v3.3「相位操作手册」是 5 条口语段(第 158-162 行),v3.4 抽离为 4 行 × 6 列 结构化表。口语段保留在「相位操作手册」section 中,v3.4 段仅作程序化视图,二者内容一致,呈现分离。
- 与 simulation.html 联动:指标锚定字段(如
phase_credit_pulse>0 && IPO_lossRatio<0.4)来自 v3.1 状态机口径,与退出接力模拟盘 PAGE-3 / PAGE-5 联动——这是 v3.4 把"诊断源"与"组合动作"绑定的核心。 - 为什么要 v1.0:之前 5 条口语段的指标全是定性的("信贷脉冲 2 季转正"是条件描述,不是机器可读的指标)。v3.4 v1.0 把它们翻译为可执行的
indicator_anchor字段后,这套矩阵可被直接用于程序化触发。这是 v3.4 与 v3.3 真正可观测的功能差异。 - 诚实边界:indicator_anchor 字段当前是「条件骨架」,实际部署需配 v3.1 状态机数据接口(IPO_lossRatio / credit_pulse 等月度指标)。v3.4 提供的是框架而非已部署的服务——服务上线需下一阶段投入。
三笔跨期存量支取超配/低配预期 × 相位协同
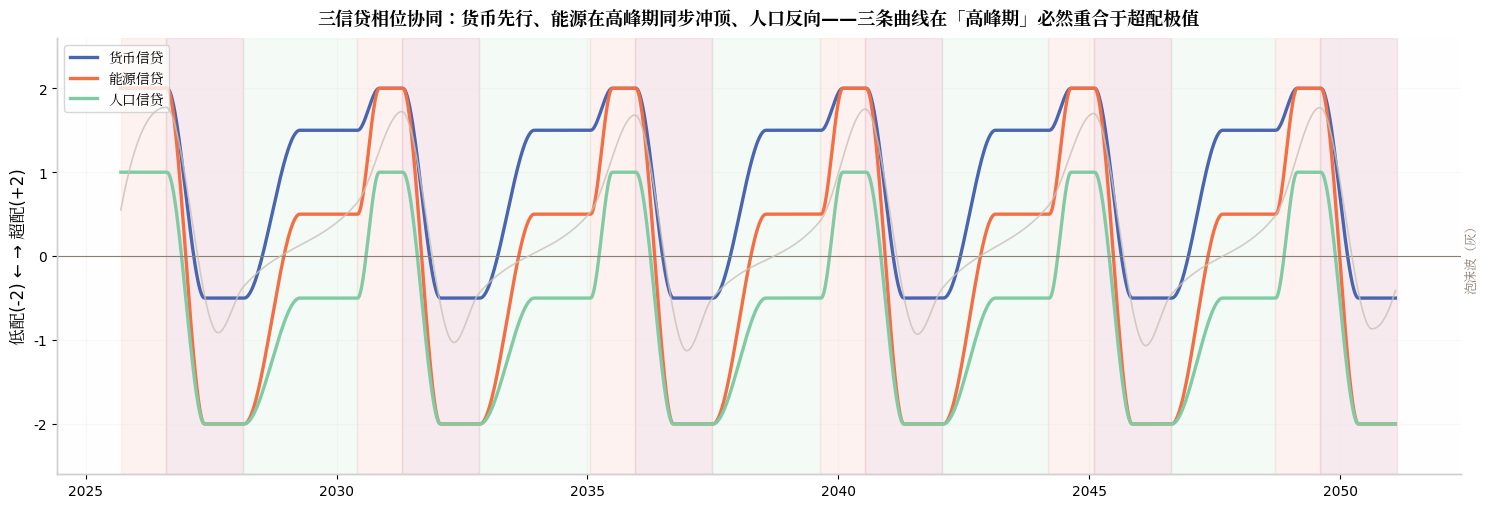
相位×信贷配置矩阵(-2 低配 … +2 超配):三笔跨期存量支取在高峰期必然同步冲顶——这就是顶点的会计定义。
相位 × 信贷 配置矩阵
| 累计期 | 高峰期 | 消失期 | |
|---|---|---|---|
| 货币信用支取 | +1.5 | +2.0 | -0.5 |
| 地质存量支取 | +0.5 | +2.0 | -2.0 |
| 人口红利支取 | -0.5 | +1.0 | -2.0 |
协同律:顶点 = 三条曲线同时触及超配极值的时刻;消失期 = 能源与人口先死(-2)、货币以「明紧暗松」维持(-0.5);累计期 = 货币先配(+1.5)、能源后配(+0.5)、人口持续欠配(-0.5)。
各相位的可观测现象
| 累计期 | 高峰期 | 消失期 | |
|---|---|---|---|
| 货币信用支取 | 信贷脉冲转正、实际利率走低、影子通道扩张 | 保证金/两融新高、IPO壳占比过半、散户开户峰值 | 明紧暗松:加息/缩表言辞 + eSLR/短债化/回购隐形放水 |
| 地质存量支取 | 资本开支重启、库存去化、远期曲线上翘 | 油/电/铀价创新高、算力电力瓶颈、电网排队 | 需求崩塌+供给出清滞后,价格腰斩但长周期资本开支已锁死 |
| 人口红利支取 | 劳动参与率回升、移民政策宽松化 | 失业率周期低点、工资-物价螺旋苗头、生育短暂企稳幻觉 | 就业出清(系数递减)、生育冻结、青年用脚投票 |
相位协同曲线 2025–2051
蓝=货币信用支取 · 橙=地质存量支取 · 绿=人口红利支取;灰=泡沫波;底色=相位
相位操作手册
- 累计期(薄荷区,30-33 月含弱修复6月):消失期结束后首6月为弱修复(价格企稳但叙事未立),之后进入实质累计。货币信用支取率先超配——信贷脉冲转正是发令枪;能源慢热、人口欠配——此时买「货币受益资产」(成长/小盘/新叙事种子),能源仓位只需底仓。信号:信贷脉冲 2 季转正 + IPO 重启但亏损占比<40%。
- 高峰期(橙区,约 11 个月):三笔跨期存量支取同步冲顶是顶点的定义——货币端看保证金/两融与壳占比,能源端看油/电/铀价格加速,人口端看失业率低点与工资螺旋。本期收益占全周期约 40%(后段集中定律),但污染度 P 在此从 6 走向 8——赚这段钱的前提是已写好退出单。
- 消失期(酒红区,约 12.4 个月):能源与人口先崩(-2),货币以明紧暗松托底(-0.5)——资产表现:黄金 > 现金 > 必须消费 > 长债(除非滞胀)> 大盘 > 泡沫产业(-60~90%);第 4-6 个月是新叙事播种窗(接力模型的最佳切换点),第 9-12 个月弱修复启动、看出清完成度决定 R3 仓位折扣。
- 三笔跨期存量支取读数的当前值(2026-10-26 周一例行核查 · 9月核查第十九次 · 读数:货币+5/能源+4(自 +3.5 上调)/人口+0.5 · 能源上调=结构腿实质加码,高峰期末段):货币 +5(10-26 维持):FOMC 10-27/28 会议(决议 10-29 02:00 北京时间)市场定价按兵不动 83.9%(10-21)→92.8%(10-23)、加息仅 7.2%;12 月累计加息 25bp 74.8%(50bp 5.7%)、年内至少加息一次 80.5%,另口径 12 月加息 ~90%——紧缩路径后移至 12 月、未取消;点阵图 12/18 年内再加 25bp、Warsh 定调「收回一部分宽松」并引导「暂停≠停止」,德银基线仍为季度节奏至明年 3 月;10Y 5.111%(10-20)/30Y 5.412-5.453%、2Y 4.789%、10Y-2Y +0.31;5Y TIPS 盈亏平衡 2.41%(五周最高)/10Y 2.365%——油价推动的通胀预期抬头 vs 长端自 10-05 高点(10Y 5.311%/30Y 5.664%)回落,无方向性共识;9 月 CPI 全面超预期(headline 3.7%/核心 2.6%,能源驱动)已内化;数量端 QT 永久化死亡/eSLR 隐形放水/短债化(美债 $40T+、TTM 赤字约 6.1% GDP)未变。能源 +4(9-28 自 +3 上调至 +3.5 → 10-26 再上调至 +4):布伦特价格路径 9-15 $108.18 → 9-23 $99.25(五连跌)→ 9-28 $105.28 → 10-05 $102.31 → 10-08 $104.28 → 10-10 $104.72 → 10-20 $108.79 → 10-23 收 $116.72(单日 +3.14%、周 +6%、盘中 $117.45 六个月新高、10 月累涨 >10%);WTI 10-23 收 $103.27(+3.8%)。结构腿实质加码:① 打击目标升级至沙特核心产油/调度设施——胡塞两天内四次袭击(谢巴油田无人机、阿美达兰总部大楼顶部三层被摧毁+无限期居家办公、延布红海出口港、利雅得首都圈),美国撤走部分驻沙外交人员及家属;② 伊朗革命卫队 10-22 宣称霍尔木兹「违规」航运已完全停止、伊国家电视台称 7 艘油轮遭袭或触雷、迪拜北部海域油轮漏油;③ 缓冲垫耗尽——美国 SPR 降至 1982 年来最低,10-23 仅以紧急交换机制释出最多 40 万桶(Lake Charles 炼厂);④ 油价期权看涨结构传导至期货、布伦特-迪拜价差走阔。判定:10-21 预设的「布伦特站稳 ≥$108 或过峡恶化即上调 +4」双条件同时触发 → 上调至 +4;未给 +5 的对冲面=特朗普 10-23 称可「迅速结束战争」、IEA 协同释储空间尚存、拉皮丹能源「冲 $150」属条件情景而非基准。铀/AI 电力腿:现货 $90.00-90.10/磅横盘(30 日 -0.11%)、长协 $96.00、SPUT 折价 12.95% 无采购、Cameco 强调「先签约后开矿」——电力腿未消未加码,+4 由油价与实物供给定价。人口 +0.5(10-26 维持):10-22 劳工部初请 19.4 万(截至 10-17 周,−6,000、预期 20 万、前值 19.9 万),连续第六周 <20 万、仅高于 7-18 周 18.9 万(1969 来最低)5,000,四周均值 19.78 万;续请 172.8 万(+2.5 万、六周高位)+9 月失业中位时长 11.5 周(近四年半高位)——「低招聘、低裁员」未破;9 月非农 +2.9 万(前两月合计下修 6 万)、失业率 4.2%、Sahm 实时 0.00、10Y-2Y +0.31 无衰退信号;无新 BLS 月度报告(10-17 周为 10 月非农调查参考周,下次 11-06)。结论:结构维持「货币超配 +5 / 能源 +4(上调)/ 人口枯竭 +0.5」——顶点不由「过热」终结、而由「货币或能源的物理/管道断点」终结的判断在本轮被强化:能源腿已从「价格溢价」转为「设施实体受损」,若沙特出口装载实质中断(延布/拉斯坦努拉),下一档为 +4.5~+5。下一硬验证窗口 = 10-29 02:00 FOMC 决议(会议 10-27/28)+ 10-29 20:30 9 月 PCE/Q3 GDP 初值 + 10-30 日银决议;人口端 11-06 BLS 10 月非农;能源端每日盯沙特装载与霍尔木兹通航。
- 诚实边界:相位时长与矩阵分值来自六轮历史的量级归纳;矩阵的真正用途是错位识别——当观测到的信贷配置与所处相位不符(如累计期能源已 +2),说明周期被外生冲击(战争/禁运)压缩,应直接按下一阶段定价。